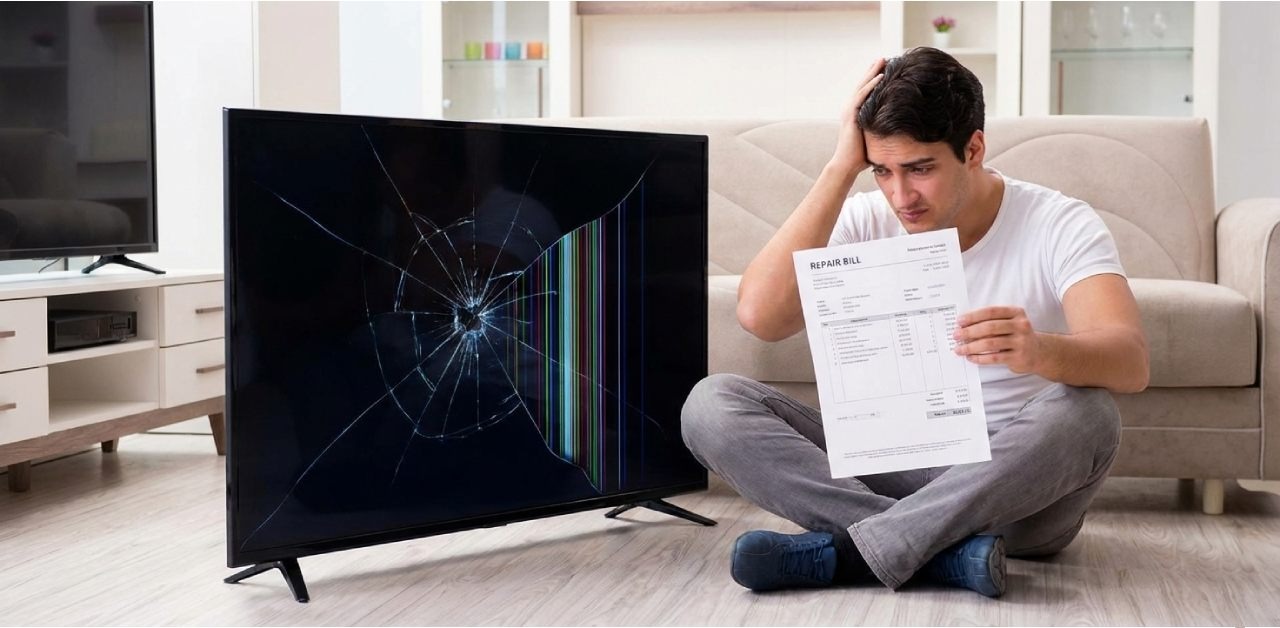
در سالهای اخیر، با افزایش قیمت لوازم صوتی و تصویری و رشد فناوریهای پیشرفته مانند QLED و OLED، تلویزیون دیگر یک کالای مصرفی ساده نیست؛ بلکه به دارایی نسبتاً گرانقیمتی در سبد خانوار تبدیل شده است. در چنین شرایطی، پرسش مهمی مطرح میشود: آیا بیمه تلویزیون واقعاً بهصرفه است؟
برای پاسخ به این سؤال، باید مفهوم بیمه لوازم خانگی را بهصورت دقیق بررسی کنیم؛ خدمتی که توسط برند اینزی ارائه میشود و با هدف کاهش ریسک مالی ناشی از خرابی، نوسان برق، شکستگی و سایر حوادث غیرمنتظره طراحی شده است.
افزایش قیمت تلویزیون؛ یک واقعیت اقتصادی
بازار لوازم خانگی در ایران طی سالهای اخیر با نوسانات شدید قیمتی مواجه بوده است. تلویزیونهای هوشمند ۵۵ یا ۶۵ اینچ که امروز در بسیاری از خانهها دیده میشوند، هزینهای معادل چندین ماه حقوق یک کارمند دارند. در چنین شرایطی، هرگونه خرابی جدی در برد اصلی، پنل یا سیستم بکلایت میتواند هزینهای میلیونی به خانواده تحمیل کند.
وارن بافت، سرمایهگذار مشهور، میگوید:
«ریسک از ندانستن آنچه انجام میدهید ناشی میشود.»
در حوزه لوازم خانگی نیز، بسیاری از مصرفکنندگان تا زمانی که با خرابی جدی مواجه نشوند، از میزان ریسک مالی آن آگاه نیستند.
چه ریسکهایی تلویزیون را تهدید میکند؟

تلویزیونها برخلاف تصور عمومی، دستگاههایی حساس هستند. مهمترین عوامل خسارت عبارتاند از:
- نوسان و شوک الکتریکی
- سوختن برد الکترونیکی
- آسیب به پنل در اثر ضربه
- نفوذ مایعات
- حوادث غیرمترقبه مانند آتشسوزی
در شرایطی که گارانتی کارخانهای معمولاً محدود به ایرادات فنی تولیدی است، بسیاری از این خسارتها خارج از تعهد گارانتی قرار میگیرند.
تفاوت گارانتی و بیمه؛ چرا این دو یکی نیستند؟
بسیاری از مصرفکنندگان تصور میکنند گارانتی کافی است. اما گارانتی معمولاً شامل:
- ایراد ساخت
- نقص فنی کارخانه
- مشکلات مونتاژ
در حالی که بیمه، خسارتهای ناشی از عوامل بیرونی و حوادث غیرقابل پیشبینی را پوشش میدهد.
ریچارد تالر، اقتصاددان برنده نوبل، در حوزه تصمیمگیری رفتاری اشاره میکند:
«مردم تمایل دارند احتمال رخدادهای کمتکرار اما پرهزینه را دستکم بگیرند.»
خرابی تلویزیون دقیقاً در همین دسته قرار میگیرد: احتمال پایین، اما هزینه بالا.
مقایسه هزینه احتمالی خرابی با هزینه بیمه
|
نوع خسارت |
میانگین هزینه تعمیر |
تحت پوشش گارانتی |
تحت پوشش بیمه |
|
سوختن برد اصلی |
بالا |
خیر |
بله |
|
شکستگی پنل |
بسیار بالا |
خیر |
بله |
|
ایراد کارخانهای |
متوسط |
بله |
معمولاً بله |
|
نوسان برق |
بالا |
خیر |
بله |
این جدول نشان میدهد که در اغلب موارد پرهزینه، گارانتی پاسخگو نیست.
آیا بیمه تلویزیون بهصرفه است؟ تحلیل اقتصادی ساده
برای ارزیابی بهصرفه بودن، باید سه عامل را بررسی کنیم:
- ارزش دستگاه
- احتمال بروز خسارت
- هزینه تعمیر یا تعویض
اگر هزینه بالقوه تعمیر بخش اصلی تلویزیون چندین میلیون تومان باشد، پرداخت مبلغی بهمراتب کمتر برای پوشش ریسک، از منظر مدیریت مالی منطقی به نظر میرسد.
در مدیریت ریسک، اصل سادهای وجود دارد:
انتقال ریسک با هزینه قابلقبول، تصمیمی عقلایی است.
نقش بیمه در مدیریت آرامش ذهنی
بیمه صرفاً یک ابزار مالی نیست؛ بلکه نوعی تضمین روانی است. خانوادهای که میداند در صورت خرابی ناگهانی، هزینه سنگینی متحمل نخواهد شد، با آسودگی بیشتری از دستگاه استفاده میکند.
پیتر دراکر، نظریهپرداز مدیریت، میگوید:
«بهترین راه پیشبینی آینده، ساختن آن است.»
در اینجا، ساختن آینده یعنی پیشبینی سناریوهای احتمالی و آماده بودن برای آنها.
مقایسه با رقبا؛ چرا انتخاب آگاهانه مهم است؟

در بازار بیمه آنلاین، برندهایی مانند بیمه دات کام و ازکی نیز فعال هستند. اما تفاوت در جزئیات پوشش، فرآیند ثبت خسارت، سرعت پاسخگویی و مدل همکاری با نمایندگیهای تعمیراتی میتواند تجربه مشتری را کاملاً متفاوت کند.
در انتخاب بیمه تلویزیون، بررسی موارد زیر ضروری است:
- سقف تعهد
- فرانشیز
- فرآیند اعلام خسارت
- مدت اعتبار
- شرایط استثنائات
سناریوهای واقعی؛ وقتی بیمه معنا پیدا میکند
فرض کنید در یک روز تابستانی، بهدلیل نوسان شدید برق، برد اصلی تلویزیون آسیب میبیند. تعمیرکار اعلام میکند هزینه تعمیر چندین میلیون تومان است. در این لحظه، تفاوت میان داشتن پوشش بیمهای و نداشتن آن بهوضوح احساس میشود.
یا در خانهای که کودک خردسال دارد، برخورد اتفاقی اسباببازی با صفحه نمایش میتواند خسارتی سنگین ایجاد کند.
اینها سناریوهای نادری نیستند؛ بلکه رخدادهایی هستند که هر سال برای هزاران خانواده اتفاق میافتند.
چه کسانی بیشتر به بیمه تلویزیون نیاز دارند؟
- خانوادههایی با کودک خردسال
- افرادی که در مناطق با نوسان برق بالا زندگی میکنند
- صاحبان تلویزیونهای سایز بزرگ و گرانقیمت
- مستأجرانی که در صورت آسیب، مسئول جبران خسارت هستند
آیا همه تلویزیونها باید بیمه شوند؟
از منظر اقتصادی، هرچه ارزش دستگاه بالاتر باشد، توجیه بیمه قویتر میشود. برای تلویزیونهای پرچمدار با پنلهای پیشرفته، هزینه تعمیر گاهی به اندازه خرید یک دستگاه جدید است.
در مقابل، برای دستگاههای قدیمی و کمارزش، شاید تحلیل هزینه-فایده متفاوت باشد.
نگاه کارشناسی؛ بیمه بهعنوان ابزار مدیریت ریسک
در علم اقتصاد، بیمه نوعی قرارداد انتقال ریسک است. شما مبلغی مشخص پرداخت میکنید تا در صورت وقوع حادثه، زیان بزرگتری را تجربه نکنید.
همانطور که بنجامین فرانکلین گفته است:
«یک اونس پیشگیری، بهتر از یک پوند درمان است.»
این جمله بهخوبی فلسفه بیمه را توضیح میدهد.
جمعبندی: آیا بیمه تلویزیون واقعاً بهصرفه است؟
پاسخ کوتاه این است:
برای بسیاری از خانوارها، بله.
بهویژه در شرایطی که:
- قیمت دستگاه بالا است
- هزینه تعمیر سنگین است
- گارانتی پوشش محدودی دارد
- ریسک نوسان برق یا آسیب فیزیکی وجود دارد
در چنین شرایطی، بیمه میتواند نقش یک سپر مالی هوشمندانه را ایفا کند.
نتیجهگیری
تصمیمگیری درباره بیمه تلویزیون، باید بر اساس تحلیل منطقی و نه صرفاً احساسات انجام شود. اگر ارزش دستگاه شما بالاست و هزینه تعمیر آن میتواند فشار مالی ایجاد کند، انتقال این ریسک به شرکت بیمه اقدامی عقلایی است.
برای آشنایی با جزئیات پوششها، شرایط و فرآیند فعالسازی، میتوانید طرحهای مربوطه را بررسی کرده و با آگاهی کامل تصمیمگیری کنید. انتخاب آگاهانه امروز، میتواند از یک هزینه سنگین فردا جلوگیری کند.